房地产投资信托基金与受托管理股权投资基金 协同发展与风险防范
引言
房地产投资信托基金(Real Estate Investment Trusts,简称REITs)与受托管理股权投资基金(以下简称“受托股权基金”)是两种重要的投资工具,在不动产和基础设施领域发挥着日益重要的作用。REITs以公开募集、专注存量不动产、强制分红为特征,而受托股权基金以私募募集、投资于未上市企业股权、灵活管理为优势。随着我国金融创新的深化,两者在业务实践中出现了交叉与协同,尤其是REITs在扩募、资产收购中常借助受托股权基金进行前期孵化与资本运作。这种协同也带来了新的风险与监管挑战。本文旨在分析两者的法律结构、运作机制及其关系,探讨受托股权基金管理REITs相关资产的模式,并提出风险防范与监管建议。
一、房地产投资信托基金(REITs)概述
REITs是一种通过发行收益凭证汇集投资者资金,由专业机构管理,投资于房地产或基础设施项目,并将大部分收益分配给投资者的信托基金。根据组织形式,REITs可分为公司型和契约型;根据募集方式,可分为公募和私募;根据资产类型,可分为权益型、抵押型和混合型。我国自2020年启动基础设施REITs试点以来,已逐步扩展至保障性租赁住房、消费基础设施等领域。REITs的核心特征是:
- 强制分红:通常要求将不低于90%的应税收入分配给投资者。
- 公开交易:公募REITs在证券交易所上市,具有较好的流动性。
- 专业管理:由基金管理人、托管人、运营管理机构等各司其职。
- 税收优惠:避免双重征税,提高投资者回报。
REITs为投资者提供了低门槛参与不动产投资的机会,同时为原始权益人提供了盘活存量资产、降低负债率的渠道。
二、受托管理股权投资基金概述
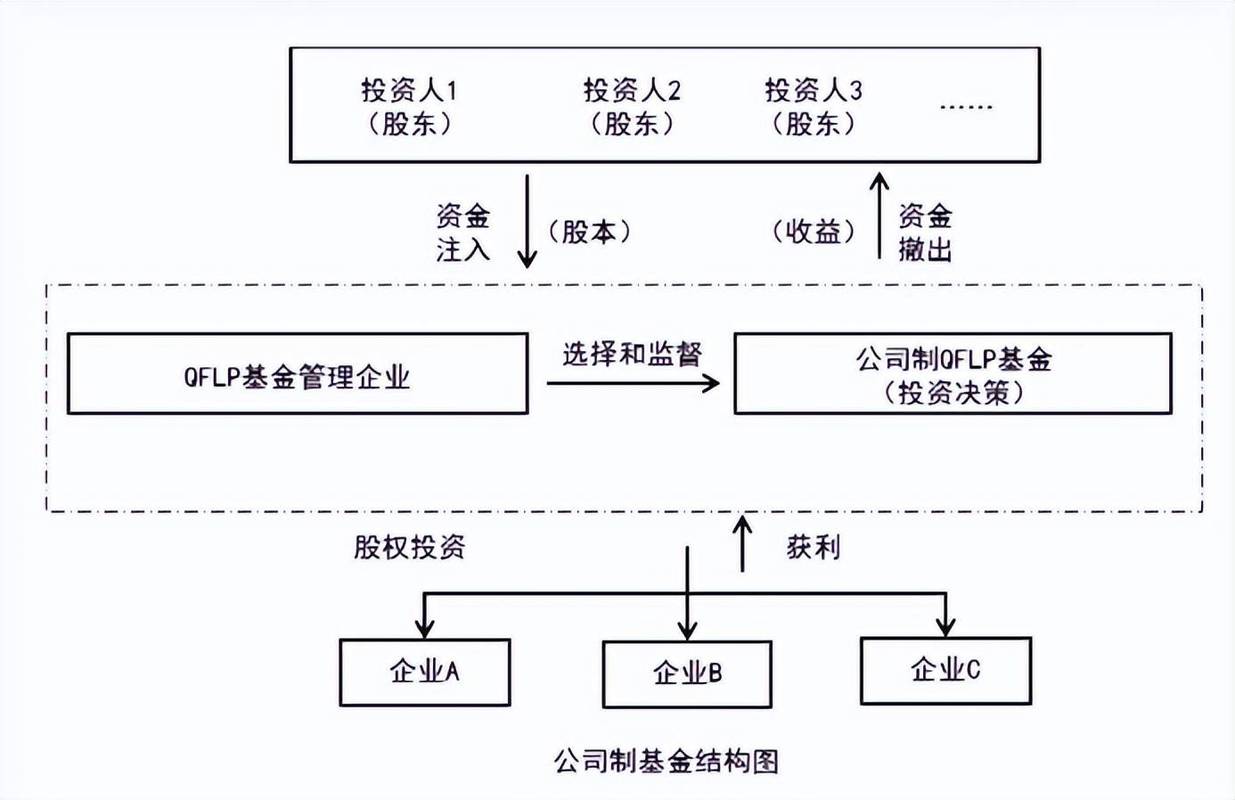
受托管理股权投资基金是指基金管理人受托管理投资者资金,以股权方式投资于未上市企业,通过上市、并购、回购等方式退出的私募基金。其特点包括:
- 私募性质:向合格投资者非公开募集,投资者数量有限。
- 股权投资:主要投资于非上市企业股权,而非公开市场股票或债券。
- 积极管理:基金管理人参与被投企业的重大决策,提供增值服务。
- 长周期:投资期限通常为5-10年,流动性较差。
- 高风险高回报:通过企业成长和退出实现收益,风险与收益均较高。
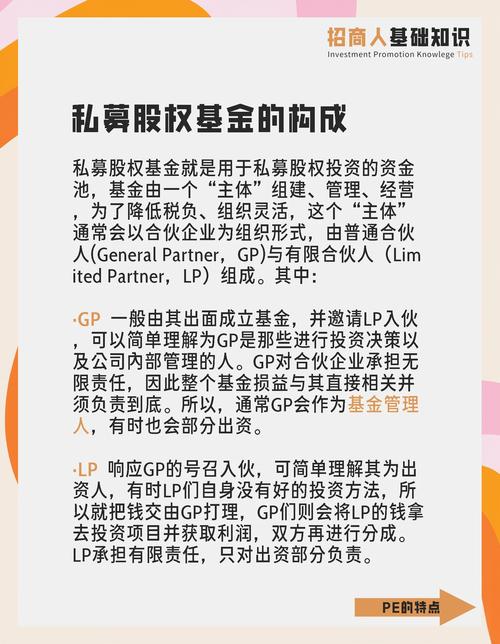
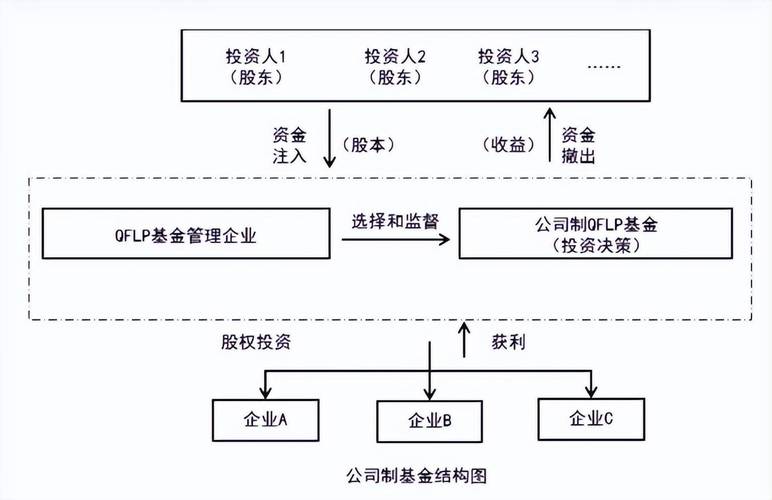
受托股权基金的组织形式多为有限合伙制,由普通合伙人(GP)管理,有限合伙人(LP)出资。在我国,受托股权基金受《私募投资基金监督管理暂行办法》等法规约束,需在中国证券投资基金业协会备案。
三、REITs与受托股权基金的关系与协同
REITs与受托股权基金在资产端和资金端存在天然联系,主要体现在:
1. 资产孵化与培育
原始权益人通常先通过受托股权基金(如Pre-REITs基金)投资于尚未成熟的不动产项目,进行开发、运营和培育,待项目产生稳定现金流后,再通过REITs上市实现退出。这种模式降低了REITs直接投资未成熟资产的风险,同时为股权基金提供了退出渠道。
2. 资金募集与投资
受托股权基金可以参与REITs的战略配售或作为基石投资者,为REITs提供长期资金支持。REITs扩募时也可引入股权基金作为联合投资者,共同收购新资产。
3. 管理协同
基金管理人可能同时管理REITs和受托股权基金,实现资源共享和协同管理。例如,同一管理团队负责资产筛选、运营管理和退出决策,提高效率。
这种协同也需警惕利益冲突,如关联交易、估值不公允、风险转移等问题。
四、受托管理股权基金管理REITs相关资产的模式
实践中,受托股权基金管理REITs相关资产主要有以下模式:
1. Pre-REITs基金模式
Pre-REITs基金是专门投资于拟发行REITs的底层资产的股权投资基金。其运作流程为:
- 设立基金:由基金管理人发起设立有限合伙或契约型基金,向合格投资者募集资金。
- 资产收购:基金收购原始权益人持有的不动产项目公司股权,完成资产过户。
- 运营培育:基金管理人或委托运营方对资产进行运营管理,提升现金流和资产价值。
- 退出:待资产成熟后,通过公募REITs发行上市,基金所持股权转换为REITs份额,实现退出。
该模式的优势在于:提前锁定优质资产、降低REITs发行风险、为股权投资者提供退出路径。但需关注资产估值、运营风险及退出不确定性。
2. 私募REITs与股权基金结合
在公募REITs推出前,我国曾探索私募REITs(类REITs),其结构多为资产支持专项计划,但股权基金也可参与其中。例如,股权基金作为原始权益人,通过私募REITs实现部分退出,剩余股权由基金继续持有。
3. 共同投资模式
REITs与股权基金组成联合体,共同投资于新项目。股权基金负责前期杠杆收购和风险投资,REITs负责长期持有和稳定运营。双方通过协议明确权利义务。
五、风险分析与防范
REITs与受托股权基金的协同发展蕴含多重风险,需加强防范:
1. 利益冲突风险
基金管理人同时管理REITs和股权基金时,可能向股权基金倾斜资源,损害REITs投资者利益。防范措施:建立独立决策机制、加强关联交易披露、引入独立董事或顾问。
2. 估值风险
不动产估值主观性强,可能导致资产在股权基金与REITs之间高估或低估,造成利益输送。防范措施:采用独立第三方评估、定期估值、压力测试。
3. 流动性风险
股权基金流动性差,若过度依赖REITs退出,可能因REITs市场波动导致退出失败。防范措施:设置多元化退出路径、份额转让机制、风险准备金。
4. 杠杆风险
股权基金常使用杠杆收购资产,若REITs发行受阻,可能引发债务违约。防范措施:控制杠杆倍数、匹配资产与负债期限、设置风险缓释条款。
5. 监管风险
现有监管框架对REITs与股权基金交叉领域存在空白,易引发监管套利。防范措施:完善法律法规、加强功能监管、推动跨部门协调。
六、监管建议
- 明确法律地位:在《证券法》《基金法》框架下,进一步明确REITs和受托股权基金的法律性质,统一监管标准。
- 强化信息披露:要求REITs和股权基金披露关联交易、估值方法、利益冲突管理等关键信息。
- 规范关联交易:制定关联交易规则,确保公允性和透明度。
- 加强投资者保护:提高合格投资者门槛,推行分类管理,建立纠纷解决机制。
- 推动跨境监管合作:针对跨境REITs和股权基金,加强国际监管协作。
##
房地产投资信托基金与受托管理股权投资基金的协同发展,为不动产投融资市场注入了新活力。通过Pre-REITs等模式,两者实现了资产孵化、资本循环和风险分散。其中的利益冲突、估值风险、杠杆风险等不容忽视。应在鼓励创新的完善监管制度,防范系统性风险,促进REITs与股权基金健康有序发展,更好地服务实体经济。
如若转载,请注明出处:http://www.hengyilife.com/product/50.html
更新时间:2026-10-22 10:30:38